


Um cronograma de pagamentos não se resume a uma data e uma porcentagem. Ele define quem financia os materiais, o desenvolvimento e a produção; quem assume o risco em caso de atraso na aprovação; e qual o poder de negociação restante quando os produtos estiverem prontos para envio. Uma fórmula conhecida de depósito e saldo pode ser arriscada quando o escopo, as evidências de marcos importantes ou as condições de liberação são vagas.
Termos de pagamento rigorosos de fornecedores de acessórios para a cabeça vinculam cada transação a um status de pedido controlado. O comprador sabe o que foi aprovado, para que serve o dinheiro, a quem pertence o material ou arquivo resultante e quais evidências devem existir antes que o próximo pagamento seja devido.
Este guia é uma estrutura de controle comercial e não constitui aconselhamento jurídico, bancário, fiscal ou financeiro. As ferramentas de pagamento, as regras bancárias, os controles cambiais e as medidas cabíveis variam conforme a transação e a jurisdição. Compradores e fornecedores devem confirmar os termos do contrato e os acordos de pagamento com consultores qualificados e instituições financeiras.
Comece pela alocação de risco, não por uma porcentagem padrão.
Não existe uma taxa de depósito universal que torne todos os pedidos de chapéus justos. Um projeto piloto com tecido em estoque, um lançamento com tingimento personalizado e um programa de repetição não geram a mesma necessidade de capital de giro. O cronograma ideal reflete o compromisso irreversível do fornecedor e a exposição do comprador em cada etapa.
Identifique o que o primeiro pagamento financia.
Desenvolvimento, ferramentas, etiquetas, materiais personalizados, embalagens e capacidade de produção são itens separados. Um depósito não deve ser descrito como "para o pedido" quando nenhuma das partes consegue explicar quais compromissos ele acarreta.
Meça a exposição do comprador.
Para cada pagamento proposto, liste o dinheiro já pago, os materiais recuperáveis, o trabalho em andamento, os produtos acabados aprovados, os arquivos transferíveis e as medidas cabíveis. Isso oferece ao comprador uma noção da sua posição em relação ao risco, em vez de uma porcentagem sem contexto.
Mantenha as decisões sobre quantidade separadas.
A tabela de quantidades mínimas de pedido (MOQ) para chapéus personalizados ajuda a selecionar um volume adequado. As condições de pagamento definem como esse compromisso será financiado e comprovado. Uma quantidade menor não justifica automaticamente o pagamento integral antecipado, e um pedido maior não gera automaticamente crédito para o comprador.
Defina a base comercial antes de movimentar dinheiro.
O depósito deve ser liberado mediante uma ordem de compra ou contrato formalizado, e não por meio de uma troca de mensagens informal. A descrição inicial deve ser detalhada o suficiente para identificar o que o fornecedor está aceitando e o que permanece provisório.
Bloquear as partes e ordenar a identidade
Confirme os nomes legais do comprador e do vendedor, o número do pedido, a moeda, o nome do beneficiário bancário, as referências dos produtos, as quantidades, o Incoterm e o local de entrega. Os dados bancários devem ser verificados por meio de um canal independente previamente acordado, especialmente quando uma solicitação de alteração for recebida por e-mail.
Separe as decisões de escopo fixo das decisões de escopo aberto.
Liste as opções de cor, decoração, embalagem, testes e envio ainda não definidas, com os respectivos responsáveis e prazos. Indique se o atraso afeta o preço, o cronograma ou as datas de pagamento. Um marco não pode ser considerado objetivo se seus insumos permanecerem indefinidos. Um pedido de teste pago ao fornecedor pode revelar se o cronograma de pagamento proposto funciona em condições reais de produção antes de um compromisso maior.
Controle de cancelamento e alteração
Registre quais custos se tornam não reembolsáveis após a reserva de materiais, o início da produção de ferramentas ou a aquisição de materiais. Defina como as alterações solicitadas pelo comprador são precificadas e como o retrabalho causado pelo fornecedor afeta o próximo pagamento. O contrato deve distinguir o custo genuinamente comprometido de uma alegação genérica de que todo depósito é automaticamente perdido.
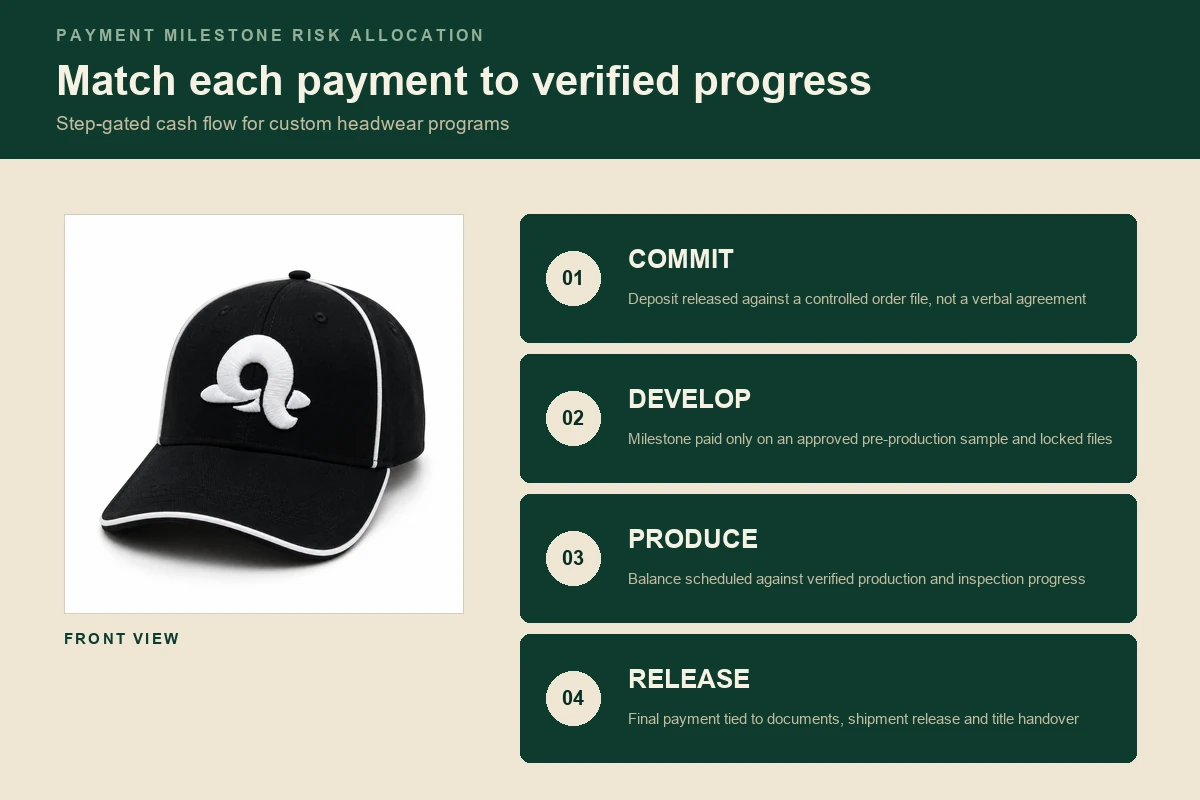
Vincular pagamentos a marcos verificados
As datas do calendário por si só não comprovam o progresso. Utilize marcos que outra pessoa possa verificar por meio de registros, amostras, status da produção ou documentos de envio.
Compromisso: aceitação de ordem controlada
O pagamento inicial pode ser efetuado após a assinatura do escopo do pedido, a confirmação dos dados do beneficiário, o acordo sobre os termos comerciais e o reconhecimento do fornecedor. Caso sejam incluídos materiais personalizados, especifique suas características, quantidade, propriedade e o tratamento adequado em caso de cancelamento do pedido.
Desenvolver: linha de base do produto aprovada
Uma etapa de desenvolvimento pode exigir arte final aprovada, bordado da decoração, padrão de material e amostra de pré-produção. O documento de liberação da amostra PP mostra como documentar a base. O pagamento não deve transformar uma amostra não resolvida em aprovação tácita.
Produzir: progresso em massa comprovado
Caso seja necessário um pagamento durante a produção, defina as evidências: materiais alocados, início da linha de produção, quantidade em andamento, fotografias da produção, inspeção independente ou outro registro acordado. Evite a expressão “50% concluído”, a menos que o método para calcular a conclusão esteja documentado.
Liberação: inspeção e controle de remessa
O saldo final pode estar vinculado aos resultados de inspeções aprovadas, defeitos corrigidos, documentos comerciais e à liberação acordada das mercadorias ou da propriedade. O gatilho exato deve estar alinhado com o Incoterm e o contrato de transporte. Um pagamento não deve ser considerado "antes do embarque" quando ninguém definiu o embarque.
Escolha um método de pagamento que esteja de acordo com o relacionamento e o risco.
A Administração de Comércio Internacional dos EUA descreve cinco métodos principais de pagamento internacional: pagamento antecipado, cartas de crédito, cobrança documentária, conta aberta e consignação. Cada um deles altera o tempo, o custo, a documentação e o risco de inadimplência de forma diferente.
Pagamento antecipado
O pagamento antecipado reduz o risco de crédito do vendedor, mas pode criar uma exposição desfavorável ao fluxo de caixa e ao desempenho do comprador. Utilize uma definição de pedido mais robusta, verificação do beneficiário e comprovação de marcos importantes quando um valor substancial for pago antes da existência das mercadorias.
Cartas de crédito
Uma carta de crédito pode fornecer um pagamento garantido por um banco, sujeito à apresentação correta dos documentos especificados. Ela não verifica os limites de pagamento nem substitui um contrato de compra vigente. As condições documentais devem ser precisas, obtidas e consistentes com o plano de embarque.
Coleção de documentários
Os bancos facilitam a troca de documentos e o pagamento ou aceitação, mas a visão geral oficial dos métodos de pagamento do Trade.gov observa que as cobranças documentárias oferecem recursos limitados e nenhum processo de verificação bancária comparável a uma carta de crédito. A adequação depende da confiança, dos documentos e da tolerância ao risco das partes.
Conta aberta e consignação
Esses arranjos melhoram o fluxo de caixa do comprador, mas aumentam a exposição do vendedor. A avaliação de crédito, o seguro, os limites, os termos de propriedade e os procedimentos de cobrança tornam-se mais importantes. São escolhas comerciais, não recompensas que devem ser concedidas automaticamente após uma única compra.
Vincule os pagamentos de amostras, ferramentas e materiais à propriedade.
O pagamento de uma taxa não define automaticamente a quem pertence o arquivo resultante, o molde, o excesso de tecido ou o componente acabado. A propriedade, a posse, o uso permitido e a transferência devem ser definidos separadamente.
Desenvolvimento e ferramentas
Identifique se os arquivos de digitalização, moldes, modelos ou dispositivos especiais são comprados, licenciados ou pertencem ao fornecedor. Informe se as cobranças são reembolsáveis, amortizadas ou creditadas após um determinado volume, e o que o comprador recebe caso a relação comercial seja encerrada.
Depósitos de materiais personalizados
Para tecidos, fios, aviamentos ou embalagens tingidos, registre a quantidade contratada, o rendimento utilizável, o tratamento residual, o período de armazenamento e o comprovante de compra. O pagamento deve corresponder a materiais identificáveis, e não a uma “taxa de material” sem justificativa.
Preparação para a saída
O guia de saída do fornecedor explica como proteger os dados do produto e as ferramentas. As cláusulas de pagamento devem dar suporte a essa futura transferência, em vez de criar uma disputa sobre os ativos após o pedido final.
Controle explicitamente a exposição cambial
Quando a cotação, o custo do fornecedor e o financiamento do comprador utilizam moedas diferentes, a variação cambial pode alterar a margem entre a confirmação do pedido e o pagamento. As partes precisam acordar qual moeda rege a obrigação e quem absorve a variação.
Defina a moeda de precificação
Registre a moeda da fatura, a moeda do pagamento, a fonte da conversão e a data, se a conversão for permitida. Não confie em uma captura de tela ou em uma "taxa bancária" não especificada. Informe quem paga as taxas bancárias, de intermediários e de conversão.
Defina um mecanismo de revisão.
Para prazos de entrega longos, as partes podem acordar um período de validade, uma margem de tolerância ou uma fórmula de revisão. Evite linguagem unilateral que permita a qualquer uma das partes redefinir o preço sem um processo transparente de consulta e notificação.
Utilize ferramentas profissionais de avaliação de riscos quando apropriado.
As orientações da Trade.gov sobre risco cambial explicam que os valores das moedas podem oscilar entre a assinatura do contrato e o recebimento do pagamento, e abordam a precificação da moeda e as considerações de hedge. Os compradores devem consultar bancos ou consultores antes de utilizar instrumentos financeiros.
Alinhe o cronograma de recebimento de caixa com o caminho crítico de produção.
O pagamento deve viabilizar trabalho efetivo, sem recompensar atrasos. Posicione os marcos junto ao calendário de produção para que as datas de aprovação, reserva de materiais e compromissos de capacidade fiquem visíveis.
Financie compromissos irreversíveis no momento certo.
Um fornecedor pode, justificadamente, exigir fundos antes de encomendar material personalizado ou reservar capacidade produtiva. O comprador deve verificar o prazo estipulado pelo fornecedor, o custo de cancelamento e as provas documentais. O guia do caminho crítico de produção ajuda a conectar esses compromissos ao cronograma de aprovação.
Não pague para resolver atrasos evitáveis.
Caso o fornecedor não cumpra um prazo acordado, o pagamento antecipado do saldo restante não deve ser a solução automática. Registre as ações de recuperação, as novas datas e as responsabilidades antes de alterar o cronograma de pagamentos.
Utilize evidências de inspeção sem confundir pagamento e qualidade.
O controle de pagamentos pode motivar a resolução de problemas, mas não substitui um sistema de qualidade bem definido. O escopo da inspeção, a classificação dos defeitos e a autoridade para liberação devem ser previamente acordados.
Defina o pacote de evidências.
Especifique o relatório, a base de amostragem, as fotos, as medições e as evidências de ação corretiva necessárias para o acionamento do balanceamento. "Inspeção aprovada" é muito vago se o comprador não puder identificar o que foi inspecionado.
Lidar com defeitos contestados
Defina os termos escalonamento, reinspeção, reparo, substituição e aprovação de concessões. Mantenha os valores incontroversos separados, quando apropriado, e evite usar a suspensão total de pagamentos como resposta genérica para qualquer problema menor.
Desempenho do fornecedor de links ao longo do tempo
O relatório trimestral de desempenho do fornecedor pode servir de base para alterações posteriores de crédito ou de marcos importantes. Melhores condições devem ser obtidas após comprovação consistente, e não apenas devido à duração do relacionamento.
Construa uma tabela de alocação de risco de pagamento.
Para cada etapa, registre o gatilho, a evidência, o valor ou fórmula, a data de vencimento, o responsável pela aprovação, a responsabilidade atribuída, a exposição restante do comprador e o canal de resolução de disputas. Isso permite que o cronograma seja revisado pelas áreas de compras, finanças e operações.
Teste o cenário desfavorável
Pergunte o que acontece se a amostra falhar, se o material atrasar, se o comprador alterar o escopo, se a produção parar, se a inspeção rejeitar as mercadorias ou se o envio atrasar. Se o cronograma não contemplar esses casos, ele não está pronto para aprovação.
Compare fornecedores em condições equivalentes.
Um preço mais baixo com pagamento integral antecipado não é economicamente equivalente a um preço mais alto com exposição parcelada. Ao comparar orçamentos, normalize os prazos de pagamento, taxas, moeda e recuperabilidade. Mantenha os impostos de importação, frete e taxas de destino em um mapa separado de custos totais de importação de acessórios para a cabeça, para que o prazo de pagamento não oculte a necessidade total de caixa.
Questões a serem resolvidas antes da aprovação das condições de pagamento.
- Que compromisso específico cada pagamento financia?
- Qual versão do pedido e quais detalhes do beneficiário são controlados?
- Que evidências comprovam a conclusão de cada etapa?
- Quem detém a propriedade das ferramentas, arquivos e materiais não utilizados, desde que já estejam pagos?
- O que acontece após a mudança de comprador, atraso do fornecedor ou reprovação na inspeção?
- Qual entidade arca com as taxas de movimentação cambial e bancárias?
- Quando ocorrem as transferências de bens, documentos, riscos e propriedade?
- Como são tratados os valores contestados e os valores não contestados?
- Que evidências de pedidos repetidos podem justificar condições mais favoráveis?
Faça do pagamento uma decisão comercial controlada.
Boas condições de pagamento de fornecedores de chapéus não eliminam a confiança; elas a tornam testável. Cada transferência deve financiar um compromisso conhecido, acompanhar um progresso verificável e preservar um equilíbrio razoável de risco.
Comece com os detalhes do pedido e, em seguida, escolha os marcos, o método de pagamento, a moeda e as condições de liberação. Quando os departamentos de compras, finanças, qualidade e logística conseguem explicar o cronograma, o comprador não está mais negociando uma porcentagem. O comprador está definindo um caminho controlado desde o compromisso até a entrega.





